- 您當前的位置:首頁 > 供應(yīng)信息
> 鋼鐵產(chǎn)品網(wǎng) > 有色金屬產(chǎn)品網(wǎng) > 紅河止水鋼板定制_支持送貨上門
- 商家產(chǎn)品推薦
- 迪慶40方管廠家 臨滄國標槽鋼來電咨詢_可貨到付款 楚雄工程焊管公司 白沙黎族自治縣英國授權(quán)代表辦理條件有那些 長安回收廢丁脂廠 廣東化工石油回收 廢仲丁脂回收 智能型氣體報警器 如特生產(chǎn) 線型可燃氣體探測器 原裝松下蓄電池批發(fā) 株洲松下蓄電池 加固維修一體化 體外預(yù)應(yīng)力加固 梅州橋梁加固流程 多功能垃圾分類亭 海東擠塑板批發(fā) 云南角鋼總經(jīng)銷_點擊了解詳情 無縫方管定制_可貨到付款 西安買二手大通房車4S店 西安騰閣汽車服務(wù)有限公司 寶雞房車出租好車好價 西安騰閣汽車服務(wù)有限公司 湛江專業(yè)危險品化工品國際海運代理訂艙 化工品國際物流 武漢全新洗手液出口代理電話 廣州洗手液貨運代理 惠州正規(guī)洗手液出口代理 南沙3類危品洗手液出口 秦皇島漢白玉泰山爺神像 泰山爺泰山奶奶 一手貨源 梧州準提菩薩佛像廠家 摩利支天大圣菩薩 一手貨源 廣安東岳大帝神像廠家 泰山爺泰山奶奶 一手貨源 手工打造 賀州鴻鈞老祖神像廠家 老君爺
- 相關(guān)公司推薦
- 濟南橙波湖輻射防護科技有限公司 萍鄉(xiāng)市藍天化工填料有限公司 廣州市上賽電子科技有限公司 沈陽市天合恒美餐飲管理有限公司 沈陽美華體育用品有限公司 廣州匯涂貿(mào)易有限公司 盈未來投資管理(深圳)有限公司 安平縣艾斯歐金屬絲網(wǎng)制品有限公司 北京陽光海創(chuàng)科技有限公司 廣東貝爾康幼教設(shè)施有限公司 東莞市耐朗節(jié)能科技有限公司 環(huán)球智信(北京)國際會展有限公司 東莞市冠爵電子科技有限公司 莒南縣通達電子設(shè)備廠 新鄉(xiāng)市圣雷特機械設(shè)備有限公司 給力體育器材公司 廣州唐三鏡釀酒有限公司 上饒名圖廣告有限公司 安徽驛軒建筑裝飾工程有限公司 桂林漓湘寨農(nóng)業(yè)科技有限公司 東莞市隆丞電子有限公司

新一年內(nèi)進口鐵礦石需求將保持小幅增長態(tài)勢,進口量突破11億噸問題不大。之所以得出這個結(jié)論:
首先是新一年內(nèi)宏觀經(jīng)濟增速還會超出預(yù)期。統(tǒng)計數(shù)據(jù)顯示,2019年經(jīng)濟增速回升至6.9%,超出2016年末市場預(yù)期。預(yù)計2019年經(jīng)濟增速仍然為6.9%,繼續(xù)超出6.5%的計劃目標與預(yù) 期值。宏觀經(jīng)濟保持較高速度增長,意味著全年鋼材需求繼續(xù)擴張。受其推動,2019年全國粗鋼與鋼材產(chǎn)量繼續(xù)擴張。據(jù)中鋼協(xié)統(tǒng)計,2019年1月上旬重點 鋼企粗鋼日均產(chǎn)量為178.96萬噸,旬環(huán)比增加0.79萬噸,增幅0.44%;全國估算值為224.19萬噸,旬環(huán)比增加1.53萬噸,增幅 0.69%。上述數(shù)據(jù)顯示了今年全國粗鋼產(chǎn)量繼續(xù)增加的趨勢,這就使得鐵礦石需求總量有增無減。
其次是需求結(jié)構(gòu)中高品位進口鐵礦石更受青睞。在更為嚴格的環(huán)保減排要求之下,鋼鐵企業(yè)當然更傾向于使用的進口鐵礦石。環(huán)保部2019年9公告中明確要求:自2019年10月1日起,執(zhí)行二氧化 硫、氮氧化物、顆粒物和揮發(fā)性有機物特別排放限值。也就是說,在2019年期間,無論是鐵礦石還是煤焦產(chǎn)品,鋼企由于受到特別排放值的要求,對高質(zhì)量的原 料需求度將進一步上升,因此進口高品位鐵礦石需求增加,而質(zhì)量低劣的國產(chǎn)礦銷路將進一步收窄。
再次是積極增產(chǎn)的需要。總體來看,2019年鋼鐵產(chǎn)能(包括取締“地條鋼”)基礎(chǔ)比較2019年有較大萎縮。而在產(chǎn)能相對萎縮的情況下,為了使得既定容積的高爐產(chǎn)出更多鐵水,鋼鐵企業(yè)也必須加大高品位進口鐵礦石的使用量,以適應(yīng)市場競爭需要。
后是2019年國際市場鐵礦石價格將會下跌。主流觀點認為,2019年國際市場鐵礦石價格將會出現(xiàn)下跌。毫無疑問,如果真的出現(xiàn)這種情況,比較優(yōu)勢亦會鋼鐵企業(yè)加大進口礦石采購,致使國內(nèi)鐵礦消費比重進一步下降。
由此可見,今年去產(chǎn)能管控越嚴,環(huán)保力度越大,國際市場價格跌幅越深,高品位鐵礦石進口量就越多。初步測算結(jié)果表明,2019年鐵礦石進口量突破11億噸整數(shù)關(guān)口問題不大。
二、鐵礦石價格將出現(xiàn)跌落
雖然2019年進口鐵礦石需求更加旺盛,但鐵礦石價格卻未必一定出現(xiàn)較大幅度上漲,其下跌的可能性反而更大一些。這主要是高利潤世界礦業(yè)巨頭新增產(chǎn) 能投產(chǎn),國內(nèi)外鐵礦石供大于求局面依舊。受其影響,預(yù)計全年鐵礦石價格低于上年,全年走勢呈現(xiàn)先揚后抑局面。巴克萊就預(yù)計鐵礦石噸價將重回50美元附近。 其中今年1季度平均價格每噸70美元,第二季均價50美元,在下半年再回升。還有觀點認為,國際市場鐵礦石價格將會連續(xù)兩年下跌,其中2019年將跌至 51.5美元,跌幅為20%。
在國際市場鐵礦石價格走低的同時,因為一段時期以來的升值,亦會降低鐵礦石的進口成本,致使到岸鐵礦石銷售價格遭遇新的壓力。
目前國內(nèi)鋼鐵市場運行的焦點是冬儲,市場價格走勢也反映了現(xiàn)在市場冬儲的狀態(tài)。國內(nèi)鋼材價格近10天左右出現(xiàn)了震蕩反彈,不同區(qū)域、品種價格反彈幅度在 100-元之間,上周整體價格反彈力度較大,而本周漲價勢頭明顯減弱。眾所周知,冬季是鋼材尤其建筑鋼材的需求淡季,消費量有限,在淡季出現(xiàn)上漲行 情,同時伴隨鋼廠庫存下降、社會庫存增長的情況,這就是非常典型的冬儲行情。無論是終端用戶、還是鋼貿(mào)商,在上周價格跌到市場普遍認可的心理價位后,開始 出手采購、冬儲,鋼廠端、貿(mào)易商端的銷售開始明顯好轉(zhuǎn),價格出現(xiàn)了一輪反彈行情。這輪行情過后,國內(nèi)很多直銷類鋼廠庫存快速下降,部分鋼廠還出現(xiàn)了負庫 存、外欠資源的現(xiàn)象。而本周價格漲勢明顯放緩,在價格反彈后,鋼貿(mào)商、終端用戶繼續(xù)追漲采購的熱情下降,價格有所回落,新一波采購再度來臨,進而穩(wěn)住 了價格。
建筑鋼材
具體價格方面,監(jiān)測數(shù)據(jù)顯示,截至1月26日,國內(nèi)重點城市Φ25mm螺紋鋼均價為4050元,比上周五漲20元,比上月同 期跌393元。其中鄭州、武漢、天津、成都跌10-20元,西安、沈陽、上海、杭州、北京漲10-50元,廣州漲100元。截至1月26日,國內(nèi)重 點城市Φ6.5mm、HPB300高線均價為4302元,比上周五漲30元,比上月同期跌385元;鄭州、武漢跌10元,西安、天津、沈陽、上海、杭州、 成都、北京漲10-60元,廣州漲100元。蘭格鋼鐵云商平臺監(jiān)測數(shù)據(jù)顯示,截至1月26日,全國29個重點城市建筑鋼材社會庫存量達到了499.57萬 噸,比上周五增43.76萬噸,幅度9.59%,比上月同期增51.62%,而比去年同期低9.4%。
板材
熱軋卷板價格方面,監(jiān)測數(shù)據(jù)顯示,截至1月26日,國內(nèi)10個重點城市5.5mm熱軋卷板平均價格為4103元,比上周五漲34元,比上月 同期跌195元。沈陽、武漢平穩(wěn),杭州跌30元,鄭州、天津、上海、廣州、成都、北京漲20-60元,西安漲元。庫存方面,截至1月26日,國內(nèi) 29個重點城市熱軋板卷總庫存量達到161.6萬噸,比上周五增1.38萬噸,幅度為0.86%,比上月同期增0.13%,比去年同期低6.55%。
冷 軋卷板價格方面,截至1月26日,國內(nèi)10個重點城市1.0mm冷軋卷平均價格為4788元,比上周五價格跌8元,比上月同期跌192元。北京、西安、沈 陽、廣州平穩(wěn),天津、杭州漲40-70元,鄭州、武漢、上海、成都跌40-50元。庫存方面,截至1月26日,國內(nèi)24個重點城市冷軋板卷庫存量 81.94萬噸,比上周五增0.36萬噸,幅度0.44%,比上月同期增2.05%,比去年同期低19.15%。
中厚板價格方 面,截至1月26日,國內(nèi)10個重點城市20mm中板價格為4052元,比上周五漲29元,比上月同期跌218元。其中上海平穩(wěn),廣州、成都跌20元,鄭 州、西安、武漢、天津、沈陽、邯鄲、北京漲20-70元。庫存方面,截至1月26日,國內(nèi)29個重點城市中厚板庫存量達到96.22萬噸,比上周五增 0.53萬噸,幅度0.55%,比上月同比降1.14%,比去年同期高6.55%。
近日,鋼鐵工業(yè)協(xié)會會長靳偉在鋼鐵工業(yè)協(xié)會2019年理事擴大會上表示,經(jīng)過兩年持續(xù)推進去產(chǎn)能、清除“地條鋼”等多項措施,鋼鐵行業(yè)有效緩解了產(chǎn)能嚴重過剩的矛盾,促使我國合規(guī)企業(yè)產(chǎn)能利用率基本恢復(fù)到合理區(qū)間。
靳偉表示,供給側(cè)結(jié)構(gòu)性改革淘汰了過剩、違規(guī)與落后產(chǎn)能,促使廢鋼資源流向合規(guī)鋼鐵企業(yè),2019年前11個月,煉鋼消耗廢鋼鐵總量達1.3億噸,同比增加5000萬噸。
與 此同時,鋼鐵價格恢復(fù)性上漲。靳偉表示,通過去產(chǎn)能、清除“地條鋼”,加強行業(yè)、企業(yè)自律,基本改變了鋼鐵行業(yè)惡性競爭的市場環(huán)境,促使市場公平定價體系 恢復(fù)。數(shù)據(jù)顯示,2019年12月末,鋼材價格指數(shù)121.8點,同比上漲22.4%。出口方面價格也呈相同趨勢,鋼材出口價格同比上漲43.5%。
在鋼材價格上漲的背景下,鋼企盈利能力增強,行業(yè)效益明顯好轉(zhuǎn)。中鋼協(xié)數(shù)據(jù)顯示,去年前11個月,會員鋼鐵企業(yè)累計實現(xiàn)銷售收入3.35萬億元,同比增長 35.05%;實現(xiàn)利稅2678億元,比上年同期增加1678億元,其中實現(xiàn)利潤總額1578億元,比上年同期增加1232億元,按此計算,利潤同比增長 356%;會員企業(yè)平均銷售利潤率為4.7%,比上年同期提高了3.23個百分點。
此前,鋼企上市企業(yè)三季報顯示,2019年前三個季度鋼鐵行業(yè)凈利潤同比上漲400.90%,34家上市公司中31家同比上升,其中,第三季度單季同比上漲394.60%,環(huán)比上漲.00%。
靳偉說,在肯定成績的同時必須清醒地看到,長期以來困擾鋼鐵行業(yè)健康發(fā)展的深層次矛盾還遠未解決。去產(chǎn)能工作雖取得階段性成果,但基礎(chǔ)還不牢固,特別是“地條鋼”死灰復(fù)燃、違法違規(guī)和一哄而起建設(shè)電爐等,極有可能吞噬去產(chǎn)能成果。
“如果說2019年是化解鋼鐵過剩產(chǎn)能的攻堅年,2019年則是化解過剩產(chǎn)能的深化之年。”產(chǎn)業(yè)協(xié)調(diào)司巡視員夏農(nóng)表示,部分地區(qū)和企業(yè)通過從轉(zhuǎn)爐置換至電爐,上報產(chǎn)能未增,但實際裝機噸位有所增加,這種打擦邊球的想法不能有。
鋼鐵工業(yè)協(xié)會副會長遲京東表示,力爭到2025年有效供給水平顯著提升,形成組織結(jié)構(gòu)優(yōu)化、區(qū)域分布合理、經(jīng)濟效益好、競爭力強的發(fā)展態(tài)勢,實現(xiàn)我國鋼 鐵工業(yè)既大又強的歷史性跨越。“到2025年,鋼鐵工業(yè)供給側(cè)結(jié)構(gòu)性改革取得顯著成效,鋼鐵產(chǎn)業(yè)60%至70%的產(chǎn)量將集中在10家左右的大集團,及 鋼、無縫鋼管、不銹鋼等化鋼鐵集團。
元旦以來,全國鋼材行情漲漲跌跌,但總體來看弱勢震蕩,價格總水平(平均價格)未出現(xiàn)暴漲深跌。如不出現(xiàn)大的意外情況,預(yù)計今年開春之前鋼材價格行情,尤其是建筑用鋼材價格相對弱勢,較前期高點回落,更不會出現(xiàn)大幅揚升。開春之前鋼材行情所以相對弱勢:
一是較高利潤鋼鐵企業(yè)積增產(chǎn)。現(xiàn) 今鋼鐵企業(yè)每噸鋼材利潤普遍具有數(shù)百元之多,的甚至達到千元。機不可失,較高的噸鋼利潤一定會鋼鐵企業(yè)努力增產(chǎn)。據(jù)中鋼協(xié)統(tǒng)計,2019年1月上 旬重點鋼企粗鋼日均產(chǎn)量為178.96萬噸,旬環(huán)比增加0.79萬噸,增幅0.44%;全國估算值為224.19萬噸,旬環(huán)比增加1.53萬噸,增幅 0.69%,顯示了這一趨勢。正是對于今后鋼鐵產(chǎn)能超預(yù)期釋放的擔憂,成為開春之前鋼材行情的抑制因素。
二是需求處于傳統(tǒng)淡季。開春之前,冬季北方室外施工停滯,加之元旦、春節(jié)企業(yè)普遍放假,需求處于淡季。
三是市場終端消費者與中間貿(mào)易商補庫心理價格下移。現(xiàn)在鋼材市場參與者們普遍認為,鋼材行情暫不存在大幅揚升條件,弱勢運行將會成為現(xiàn)階段行情主調(diào),因此不急于補充庫存。另一方面,現(xiàn)今鋼鐵企業(yè)出廠價格普遍 偏高,有些品種的鋼材價格出廠價格,加上運費之后,甚至與當?shù)厥袌鲣N售價格倒掛。受其影響,鋼材“冬儲”至今尚未大規(guī)模啟動,還在等待市場價格的大幅跌 落。在鋼材“冬儲”大規(guī)模啟動之前,市場需求缺乏提振,鋼材行情只能弱勢運行。
四是鋼材多頭主力掌控價格上漲節(jié)奏,有意壓制開春之前價格漲幅。因為過高價位,對于鋼材多頭而言,意味著更大持倉風險。而較低合約價位,特別是主力合約價位,始終保持對于噸價的數(shù)百元貼水,則提供了今后行情的發(fā)動空間。受其影響,開春之前鋼材價格行情趨向偏弱運行。
開春之后行情方向取決天氣狀況
開春之后鋼材市場進入消費旺季,需求肯定較多增加,無論生產(chǎn)用材還是建筑用材都將如此。但是鋼材價格能否出現(xiàn)預(yù)期上漲,除了觀察近期鋼材“冬儲”進展外,還要看屆時老天爺“臉色”。
如果開春后北方地區(qū)風力大,刮風頻繁,霧霾擴散條件不錯,則環(huán)保限產(chǎn)力度不大,鋼材產(chǎn)量增長較多,則供求關(guān)系寬松,不利價格上行。如果屆時天氣情況與此相 反,嚴重霧霾警報不斷,則環(huán)保限產(chǎn)明顯增強,鋼材主產(chǎn)地北方地區(qū)嚴格限產(chǎn),則鋼材產(chǎn)量下降,供求關(guān)系偏緊,加之投機,則一定會推動鋼材價格上漲。 由此可見,今年鋼材春季行情,其實就是“天氣行情”。換言之,開春之后鋼材價格走勢如何?要因素,或者是重要因素,其實是天氣因素。而這個因素卻具有 很大的不確定性。
此外,開春之后鋼材價格還受制于是否出現(xiàn)大規(guī)模的冬儲?如果屆時鋼材庫存量不大,繼續(xù)處于偏低水平,則有利于鋼材價格揚升。否則,鋼材價格上行將受到抑制。 現(xiàn)在看來,前期鋼材價格跌幅不大,尚未達到大規(guī)模“冬儲”心理價位,因此社會庫存累計水平不高。如果這種局面保持下去,應(yīng)該有利于開春行情。
還值得注意的是,今年春節(jié)時間較去年晚些,正月十五放假結(jié)束后,已經(jīng)到了陽春三月,天氣轉(zhuǎn)暖使得工地需求迅速增加。一些尚未完工,尤其“供暖季節(jié)”施工受到嚴格控制的建筑工地,將會在開春之后“搶工期”。上述幾個因素疊加的結(jié)果,開春后全國用鋼需求有可能出現(xiàn)高峰。如果屆時鋼材價格上漲,一些年前尚未備貨,或者備貨不足的建筑工地,將會恐慌性鋼材,致使鋼材市場升溫火上澆油。
開春行情的不利因素在于,新年伊始,鋼材價格經(jīng)過短暫回調(diào)之后再次向上。如果今后還是這種態(tài)勢,終打破弱勢運行格局,出現(xiàn)較大幅度上漲,勢必市場參與 者提前備貨,庫存增加,從而形成開春行情的沉重壓力。值得注意的是,目前“冬儲”卻有躍躍欲試姿態(tài),不排除開始出現(xiàn)隱蔽性“冬儲”。據(jù)中鋼協(xié)統(tǒng)計,截止1月上旬末,重點企業(yè)鋼材庫存為1148.51萬噸,比上一旬減少44.21萬噸,減幅3.71%。再考慮到鋼材社會庫存量的增加,估計小規(guī)模的“冬儲”已經(jīng)展開。如果“冬儲”沒有,而是真的大規(guī)模展開,并且?guī)幽壳颁摬膬r格大幅揚升,這肯定會對開春行情形成壓制。

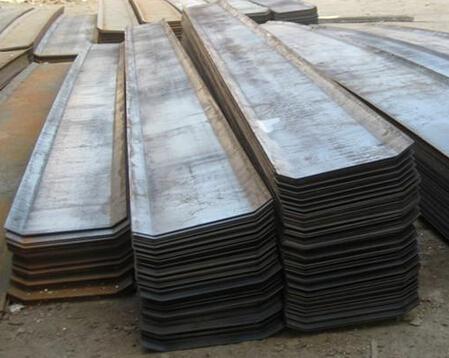
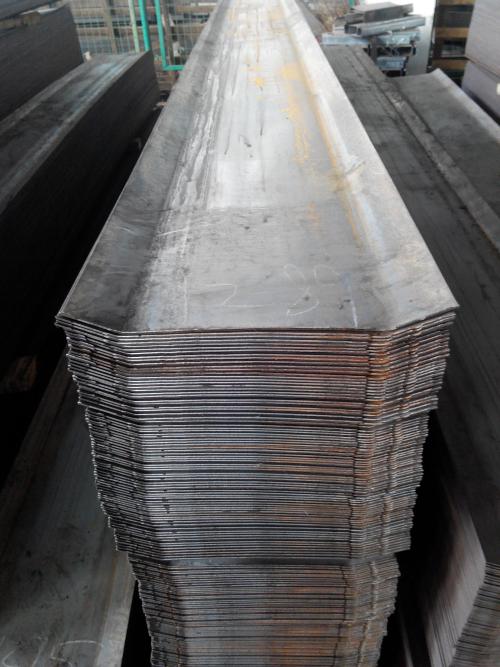
昆明鍍鋅管 、昆明鍍鋅管價格、昆明鍍鋅管經(jīng)銷商、昆明方管價格是云南朗遠貿(mào)易有限公司成立于2010年1月,注冊資本200萬元人民幣,公司是一家從事國內(nèi)鋼材貿(mào)易綜合性流通供應(yīng)商,加工配送業(yè)務(wù)及其它相關(guān)貿(mào)易,是國內(nèi)最具規(guī)模的鋼材產(chǎn)品銷售商之一。公司自行配有大型貨場及裝貨行吊,資源渠道廣、貨源充足,與多家省內(nèi)外國家重點鋼廠企業(yè)形成合作關(guān)系。曾為大型鋼結(jié)構(gòu)工程、礦山、橋梁、高速路修建、污水處理等國家、省級重點工程提供優(yōu)質(zhì)鋼材,深得廣大客商的贊譽。 公司一貫重合同、守信用,享有較高的商業(yè)信譽,具有雄厚的經(jīng)營實力。能穩(wěn)健快捷地向客戶提供產(chǎn)品銷售服務(wù),公司秉承“以質(zhì)量求生存,以信譽求發(fā)展,向管理要效益”的經(jīng)營理念,倡導(dǎo)“誠信、務(wù)實、創(chuàng)新、高效”的企業(yè)文化理念,顧客滿意是朗遠工作的價值所在,也是我們的永恒追求!愿竭誠與廣大客戶合作共贏,共創(chuàng)美好未來! 公司可為用戶訂做各種特殊規(guī)格,特種材質(zhì)螺旋管,交貨及時,價格低,質(zhì)量優(yōu),并附原始材質(zhì)書或復(fù)印件,節(jié)假日照常營業(yè)、并可代辦汽運、火運,量大可以在鋼廠直接發(fā)貨。公司常年庫存在萬噸左右,憑借雄厚的實力,豐富齊全的規(guī)格品種,完善的質(zhì)量保證,合理的價格,優(yōu)質(zhì)的服務(wù),不斷地受到新老用戶及業(yè)內(nèi)人士的肯定和信任,我們本著“及用戶之所及,想用戶之所想”的服務(wù)宗旨不斷地拼搏,進取,在此對多年來支持我們的各行各業(yè)的新老朋友表示由衷的感謝,我們愿意為廣大新老客戶提供更優(yōu)質(zhì),更專業(yè)的服務(wù),共創(chuàng)美好的明天,歡迎廣大客戶來電來訪洽談業(yè)務(wù)!
產(chǎn)品價格:面議
發(fā)貨地址:云南昆明包裝說明:不限
產(chǎn)品數(shù)量:9999.00 個產(chǎn)品規(guī)格:不限
信息編號:186152527公司編號:14316589
Q Q號碼:408829021
相關(guān)產(chǎn)品:昆明鍍鋅管,昆明鍍鋅管價格,昆明鍍鋅管經(jīng)銷商,昆明方管價格,昆明方管
本頁鏈接:http://m.166lh.com/wvs186152527.html


- 關(guān)于我們 免費注冊 服務(wù)中心 友情鏈接 聯(lián)系我們 投訴舉報
- Copyright 2004-2026 b2b168.org 免費黃頁網(wǎng) 粵ICP備15022229號